Bütçenize En Uygun Karar: Ev Almanın ve Kirada Kalmanın Mantığı


 Tepki Ver
Özet bulunamadı.

Ev satın almak yatırımsal olarak doğru bir adım mı? Amortisman süreleri, fırsat maliyeti ve uzman tavsiyeleriyle konut kararı.
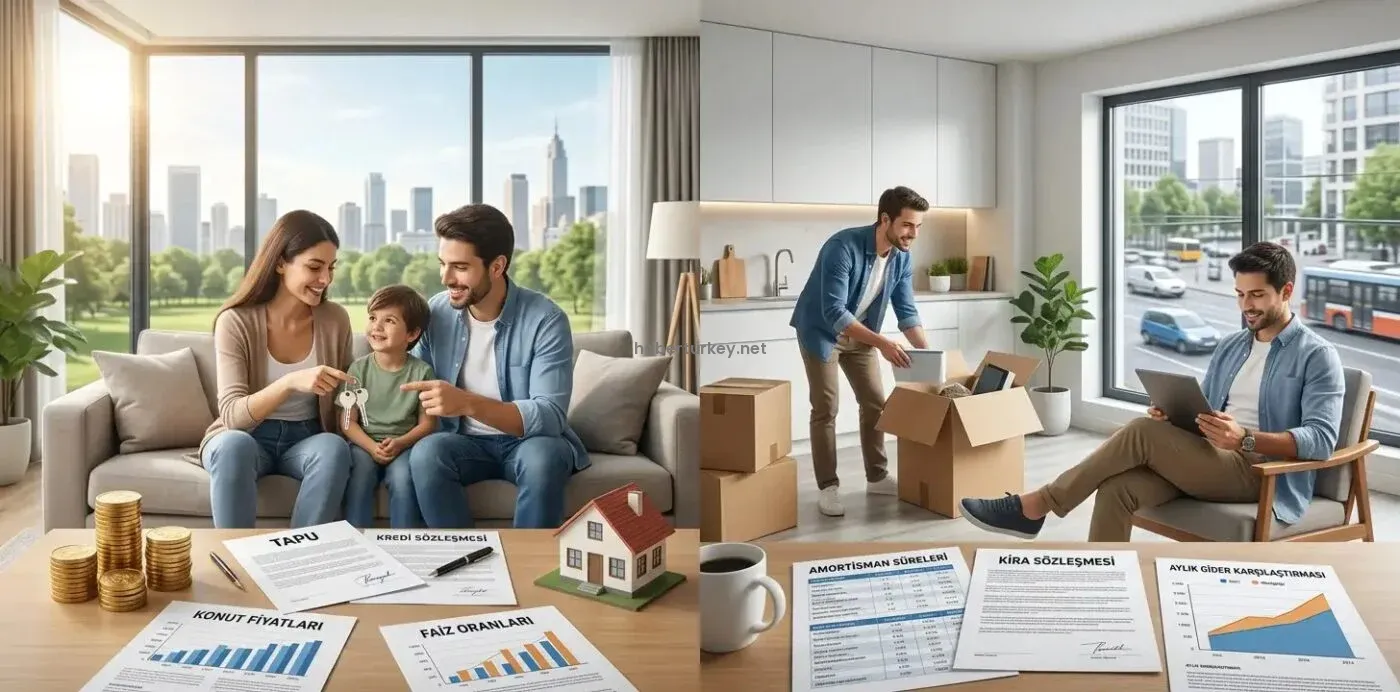
Gayrimenkul sektörü ve konut piyasası, ekonomik dalgalanmaların ve değişen finansal dinamiklerin etkisiyle tarihinin en kritik dönemlerinden birini yaşıyor. Yükselen enflasyon oranları, değişkenlik gösteren konut kredisi faizleri ve kira fiyatlarındaki önlenemez artışlar, ev sahibi olmak isteyenler ile kirada yaşamayı sürdürenleri büyük bir yol ayrımına getirdi. Milyonlarca vatandaş, “Baş başa bir evim olsun” düşüncesi ile “Esnek yaşayayım, birikimimi farklı yatırımlarda değerlendireyim” anlayışı arasında sıkışmış durumda. Barınma ihtiyacının ötesinde hayati bir finansal karar anlamına gelen bu tercih, yalnızca aylık gelirinizi değil, gelecek yıllardaki tüm birikim stratejinizi ve yaşam kalitenizi doğrudan etkiliyor. Yüksek kredi taksitleri altına girerek uzun vadeli bir borçlanmaya gitmek mi, yoksa mülk sahibinin belirlediği yıllık kira artış oranlarıyla yüzleşmek mi daha makul? Barınma krizinin küresel bir boyut kazandığı günümüzde, karar vermeden önce hem ekonomik verileri hem de psikolojik faktörleri detaylıca tartmak gerekiyor. Bu rehberde, ev satın almanın ve kirada kalmanın finansal avantajlarını ve risklerini tarafsız bir habercilik anlayışıyla ele alıyoruz.
-
Gayrimenkul Piyasasındaki Mevcut Durum ve Finansal Gerçekler
-
Ev Satın Almanın Avantajları ve Yatırım Boyutu
-
Kirada Kalmanın Getirdiği Esneklik ve Fırsat Maliyeti
-
Konut Sektörüne Dair Güncel Veriler ve İstatistikler
-
Uzman Görüşleri: Ekonomistler ve Gayrimenkul Danışmanları Ne Diyor?
-
Sonuç: Kişisel Bütçenize Uygun Doğru Kararı Verin
Gayrimenkul Piyasasındaki Mevcut Durum ve Finansal Gerçekler
Konut piyasasında yaşanan gelişmeler, ev sahibi olma hayallerini zorlaştırırken kiralık konut talebini tırmandırmaya devam ediyor. Yüksek faiz ortamı, krediyle ev almayı zorlaştırırken artan inşaat maliyetleri de sıfır daire fiyatlarını yukarı çekiyor.
Kredi Faizleri ve Özkaynak Dengesi
Ev satın alırken kullanılan konut kredilerinin toplam geri ödemesi, ana paranın katbekat üzerine çıkabilmektedir. Bu durum, alıcıların peşinat oranını yüksek tutmasını ve gelir-gider dengesini çok iyi hesaplamasını zorunlu kılıyor.
Ev Satın Almanın Avantajları ve Yatırım Boyutu
Ev sahibi olmak, finansal bir birikim aracı olmasının yanı sıra bireye psikolojik bir güvence sağlar. Kiracı olma baskısını ortadan kaldıran mülk sahipliği, uzun vadede enflasyona karşı değerini koruyan somut bir gayrimenkul yatırımı anlamına gelir.
Kirada Kalmanın Getirdiği Esneklik ve Fırsat Maliyeti
Kirada oturmak, konut satın alımında kullanılacak devasa peşinatı borsa, altın veya fon gibi farklı yatırım enstrümanlarında değerlendirme imkanı tanır. Ayrıca iş değişikliği veya şehir değişimi durumunda taşınma esnekliği sunarak bireyleri uzun vadeli borç yükümlülüklerinden korur.
Konut Sektörüne Dair Güncel Veriler ve İstatistikler
Merkez Bankası ve Türkiye İstatistik Kurumu (TÜİK) verileri, gayrimenkul ve kira sektöründeki eğilimleri net bir şekilde ortaya koymaktadır:
-
Konut Fiyat Endeksi: Konut Fiyat Endeksi (KFE) verilerine göre, gayrimenkul fiyatları uzun vadede enflasyonun üzerinde seyretse de yüksek faiz dönemlerinde reel satış adetlerinde %20’ye varan gerilemeler yaşanmaktadır.
-
Amortisman Süreleri: Türkiye genelinde bir konutun kendini kira geliriyle amorti etme süresi (geri dönüş süresi) ortalama 16 ila 22 yıl arasında değişiklik göstermektedir.
-
Kredi Maliyetleri: Bankaların güncel konut kredisi faiz oranları dikkate alındığında, çekilen kredinin toplam geri ödemesi anaparanın 3 katına kadar ulaşabilmektedir.
Uzman Görüşleri: Ekonomistler ve Gayrimenkul Danışmanları Ne Diyor?
Finans analistleri ve gayrimenkul uzmanları, ev alma veya kiralama kararının tamamen bireysel finansal tabloya göre verilmesi gerektiğini vurguluyor.
“Ev almak sadece finansal bir karar değil, aynı zamanda bir yaşam tarzı tercihidir. Eğer elinizde ciddi bir peşinat var ve aylık kredi taksitleri hane halkı gelirinizin %30’unu geçmiyorsa ev satın almak mantıklı bir yatırımdır. Ancak yüksek faizlerle tamamı krediyle ev almaya çalışmak yerine, peşinatı alternatif finansal araçlarda büyüterek kirada kalmak çok daha sürdürülebilir bir stratejidir.” — Gayrimenkul ve Finans Analistleri
Sonuç: Kişisel Bütçenize Uygun Doğru Kararı Verin
Ev satın almak veya kirada kalmak kararı; mevcut birikiminize, aylık düzenli gelirinize ve gelecek planlarınıza bağlı olarak değişkenlik gösterir. Gayrimenkulün sağladığı uzun vadeli güvence ile kiralık yaşamın sunduğu esneklik ve sermaye hareketliliği arasında kendi bütçenize uygun dengeyi kurmalısınız. Sadece duygusal faktörlerle hareket etmeyip amortisman sürelerini, kredi maliyetlerini ve fırsat maliyetini hesaplayarak adım atın. Bu analiz doğrultusunda kendi finansal durumunuzu değerlendirin ve geleceğiniz için en doğru kararı bugün verin!
İlgili Haberler
- Eski Mücevherlerinize Yeni Bir Hayat: Mercan Ziya Göral ile Altın ve Pırlanta Değişimi
- KKTC Araba ve Kıbrıs Araba Fiyatları İçin Güvenilir Dijital Platform: Galerim Plus
- Sağlıklı ve Uzun Yaşama Rehberi
 Tepki Ver